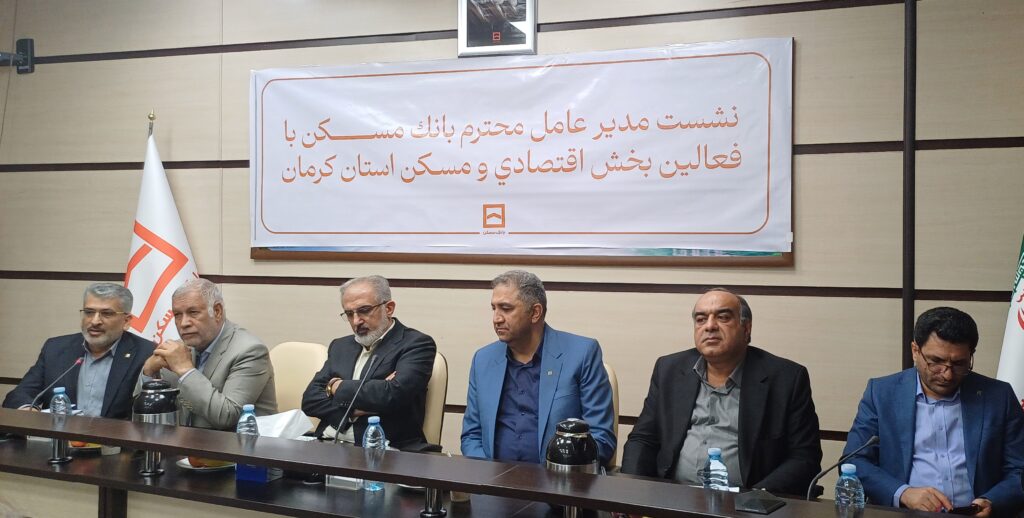
در نشست مدیرعامل بانک مسکن با فعالین اقتصادی بخش مسکن استان کرمان عنوان شد؛
از کاهش 100 همتی ناترازی تا توسعه ساخت و ساز توسط بانک مسکن
دکتر خورسندیان با تأکید بر ضرورت تغییر رویکرد در برنامهریزیها و استفاده از روشهای نوین تأمین مالی گفت: با توجه به شرایط اقتصادی و محدودیتهای بودجهای دولت، بانک مسکن باید در کنار انجام رسالت تخصصی و اجتماعی خود، به سمت توسعه بازاریابی، جذب منابع و استفاده از ظرفیتهای گروه مالی بانک برای افزایش توان مالی حرکت کند.
دکتر خورسندیان در نشست با روسای شعب و دوایر مدیریت شعب استان کرمان، با تسلیت سالروز وفات حضرت معصومه(س) و گرامیداشت آغاز هفته دفاع مقدس و یاد و خاطره شهیدان اظهار داشت: استان کرمان از استانهای ریشهدار، تاریخی و برخوردار از ظرفیتهای ویژه است و با شهادت سردار سپهبد شهید حاج قاسم سلیمانی، نمادهای شهادت و شجاعت نیز به مجموعه نمادهای این استان افزوده شد.
وی با تقدیر از تلاش کارکنان بانک مسکن در استان کرمان افزود: سرمایه انسانی یکی از مهمترین سرمایههای بانک است و همکاران استان کرمان در زمره نیروهای پرتلاش، متخصص و متعهد بانک قرار دارند.
کاهش ۱۰۰ همتی ناترازی بانک مسکن
مدیرعامل بانک مسکن با اشاره به عملکرد مالی بانک در سال گذشته گفت: به همت همکاران صف و ستاد و با تلاش هیاتمدیره، طی چند ماه اخیر، حدود ۱۰۰ هزار میلیارد تومان از ناترازی بانک کاهش یافت که دستاورد مهمی محسوب میشود.
وی بر انضباط مالی حاکم بر بانک مسکن تأکید کرد و گفت: برگزاری زودهنگام مجمع بانک، دریافت مجوزهای لازم از بانک مرکزی و وزارت امور اقتصادی و دارایی و ارائه گزارشهای مطلوب حسابرس و بازرس قانونی، از نشانههای انضباط مالی بانک است.
پرداخت تسهیلات به خانوادههای آسیبدیده
دکتر خورسندیان با اشاره به اقدامات بانک مسکن در جریان جنگ تحمیلی سوم اظهار کرد: در این دوره بیش از ۳۲۰۰ خانواده که واحدهای مسکونی آنها آسیب دیده و امکان سکونت در منازل خود را نداشتند، از وام قرض الحسنه ودیعه مسکن بهرهمند شدند.
وی ادامه داد: بانک مسکن در این زمینه حدود ۱۸۰۰ میلیارد تومان منابع اختصاص داد و این تسهیلات با نرخ ۴ درصد و با کمترین فرایند زمانی در اختیار خانوادههای آسیبدیده قرار گرفت.
ضرورت تغییر رویکرد و هدفگذاری در تامین مالی
دکتر خورسندیان با بیان اینکه شرایط فعالیت بانکها نسبت به گذشته بهطور جدی تغییر کرده است، گفت: لازم است متناسب با تغییرات، نگاه مدیران و کارکنان و برنامهریزی و هدف گذاریها در تامین مالی نیز تغییر کند.
وی افزود: بانک مسکن همچنان یک بانک دولتی، تخصصی و توسعهای است، اما نمیتوان انتظار داشت در شرایط فعلی، تنها از محل منابع دولت و افزایش سرمایه دولتی، مأموریتهای بانک در حوزه مسکن تأمین مالی شود.
مدیرعامل بانک مسکن تصریح کرد: با توجه به محدودیتهای بودجهای دولت، باید به سمت روشهای جدید تأمین مالی حرکتکنیم و از ظرفیتهای مختلف برای تجهیز منابع و ایفای بهتر نقش بانک در بخش مسکن استفاده شود.
وی با اشاره به تفاوت نرخهای تأمین منابع و تسهیلات بانکی اظهار کرد: زمانی که منابع با نرخهای بالا تأمین و تسهیلات با نرخهای پایین و در دورههای بلندمدت پرداخت میشود، ادامه این روند از نظر اقتصادی دشوار است؛ بنابراین باید به دنبال مدلهای جدید و پایدار تأمین مالی باشیم.
بانک باید به سراغ مشتری برود
دکتر خورسندیان توسعه بازاریابی را یکی از الزامات فعالیت بانک در شرایط کنونی دانست و گفت: دیگر نمیتوان در شعب و پشت میز نشست و منتظر مراجعه مشتری بود؛ باید به سراغ مشتری رفت و برای جذب منابع و توسعه خدمات بانکی برنامه داشت.
وی با اشاره به ظرفیتهای اقتصادی استان کرمان افزود: این استان در حوزههای معدن، مس، فولاد، صنایع و مناطق ویژه اقتصادی ظرفیتهای گستردهای دارد و بانک مسکن باید بتواند از این ظرفیتها برای توسعه فعالیتهای خود استفاده کند.
مدیرعامل بانک مسکن گفت: استان کرمان از نیروی انسانی متخصص، مدیران توانمند و ظرفیتهای اقتصادی قابل توجهی برخوردار است و انتظار میرود با استفاده از این ظرفیتها، تراز فعالیت بانک مسکن در استان ارتقا یابد.
وی ادامه داد: گروه مالی بانک مسکن نیز ظرفیتهای متعددی برای ارائه خدمات به شرکتهای بزرگ دارد و شعب و مدیریت استان باید این ظرفیتها را به مشتریان معرفی کنند تا علاوه بر جذب منابع، زمینه افزایش درآمدهای بانک فراهم شود.
تلاش برای بهبود وضعیت معیشتی کارکنان
دکتر خورسندیان در بخش دیگری از سخنان خود با اشاره به مطالبات کارکنان در حوزه معیشت گفت: موضوع معیشت کارکنان از دغدغههای جدی است و تلاش مجموعه مدیریتی بانک این است که در چارچوب ظرفیتهای قانونی و امکانات موجود، اقدامات لازم برای بهبود وضعیت معیشتی همکاران انجام شود.
مدیرعامل بانک مسکن در پایان بر ضرورت تمرکز بانک بر فعالیتهای حرفهای، انضباط مالی، مشتریمداری و دوری از حاشیهها تأکید کرد و گفت: مسیر پیش روی بانک مسکن، مسیر حرفهایگری، تمرکز بر مأموریتهای تخصصی و استفاده حداکثری از ظرفیتهای موجود برای ایفای نقش مؤثرتر در حوزه مسکن است.
نقش موثر بانک مسکن در توسعه ساختوساز و بازآفرینی بافت تاریخی کرمان
در ادامه شهباز حسنپور نماینده مردم کرمان و راور در مجلس شورای اسلامی نیز با اشاره به جایگاه بانک تخصصی مسکن، تأمین مسکن مناسب را از وظایف مهم حاکمیت عنوان کرد و بر نقش این بانک در توسعه ساختوساز و رفع مشکلات مردم تاکید کرد ۱۸:۰۰
حسنپور با تأکید بر ظرفیت گسترده استان کرمان در حوزه مسکن، تولید و اشتغال گفت: برنامهریزی برای تعیین تکلیف حدود ۳۰ هزار واحد مسکونی در شهرستان کرمان در دستور کار قرار گرفته است
حسنپور ادامه داد: بخشی از این پروژهها در شهر کرمان و محدودههایی از جمله خیابان سرباز، مجموعه کوهساران و محدوده بلوار فرزانگان دنبال میشود و همزمان حدود ۱۰ هزار قطعه زمین نیز در مناطقی از جمله ماهان و راین در نظر گرفته شده است.
وی با بیان اینکه بخش مسکن یکی از پیشرانهای تولید و اشتغال است، افزود: ساخت هر واحد مسکونی، زنجیرهای گسترده از صنایع و مشاغل، از تولید مصالح ساختمانی تا ساخت و بهرهبرداری از ساختمان را فعال میکند.
نماینده مردم کرمان و راور در خانه ملت، هدف از اجرای این برنامهها را ایجاد یک نهضت واقعی ساخت مسکن عنوان کرد و گفت: تلاش میشود زمینه خانهدار شدن اقشار مختلف از جمله کارگران و کارمندان فراهم شود و ظرفیت بخش مسکن برای بهبود وضعیت معیشتی خانوادهها نیز مورد استفاده قرار گیرد.
وی همچنین بر استفاده از ظرفیت بانک مسکن برای احیا و بازآفرینی بافت تاریخی شهر کرمان تأکید کرد و افزود: بافت تاریخی یکی از ظرفیتهای مهم استان است و بانک مسکن میتواند در بازآفرینی این محدوده نقش مؤثری داشته باشد.
عضو کمیسیون صنایع و معادن مجلس با اشاره به ظرفیتهای اقتصادی کرمان در حوزههای کشاورزی، معدنی و صنعتی گفت: باید از این ظرفیتها برای توسعه اقتصادی، ایجاد اشتغال و تقویت فعالیتهای تولیدی استفاده شود.
حسنپور در پایان با اشاره به برنامههای بانک مسکن در چارچوب برنامه هفتم توسعه و حرکت از بنگاهداری به سمت بانکداری، اقدامات انجامشده در حوزه مولدسازی را قابل توجه دانست و ابراز امیدواری کرد که بانک مسکن با تقویت فعالیتهای خود، نقش مؤثرتری در توسعه مسکن و خدمترسانی به مردم استان ایفا کند.
تأکید بر تحول پروژههای مسکن ملی به نهضت ملی مسکن
همچنین در این نشست، حاجیزاده با اشاره به مصوبات شورای عالی مسکن اظهار داشت: یکی از اولویتهای اصلی ما، تبدیل مسکن مهر باقیمانده به نهضت ملی مسکن است و این تحول با این رویکرد انجام میشود که پروژههای مذکور باید دارای پیشرفت فیزیکی بیش از ۳۰ درصد باشند ضمن این که اقدامات اولیه جهت این فرآیند در حال انجام است تا با پیگیری مستمر، روند اجرایی آنها تسریع شود.
وی با اشاره به جایگاه ویژه استان کرمان در حوزه مسکن حمایتی افزود: استان کرمان یکی از معدود استانهای کشور است که در تمامی طرحهای حمایتی از جمله مسکن مهر و مسکن ملی، عملکرد بسیار موفقی داشته و در حال حاضر با بهرهگیری از بیش از ۹۵ درصد ظرفیت تعاونیهای مسکن، در ردیف برترین استانهای کشور قرار دارد.
مدیرکل راه و شهرسازی استان خاطرنشان کرد: اگرچه پروژههای موفق بسیاری در سطح استان به ثمر رسیده اما همچنان برخی از پروژهها با چالشهایی مواجه هستند که در حال پیگیری جدی در مجاری قانونی و تخصصی هستیم تا با رفع این مشکلات، تمامی پروژهها به سرانجام برسند.
حاجیزاده با اشاره به ضرورت تغییر رویکرد در تأمین مالی پروژههای مسکونی، یادآور کرد: پیشنهاد میکنم سهم بانک مسکن در تأمین منابع مالی واحدهای مسکونی (فراتر از طرحهای حمایتی) افزایش یابد.
وی در ادامه در مقایسه با استانداردهای جهانی در زمینه حمایت سیستم بانکی اظهار داشت: در بسیاری از کشورها، سهم بانکها در تأمین مالی مسکن بسیار بالا است، لذا انتظار میرود بانک مسکن به عنوان بانک تخصصی، سهم خود را در سبد هزینههای ساختوساز افزایش دهد تا توسعهگران و بخش خصوصی نیز بتوانند با تسهیلات مناسبتر به فعالیت بپردازند.
حاجیزاده با معرفی طرح جدید مسکن استیجاری از پیشرفت در تأمین زمین برای این طرح، خبر داد و افزود: این طرح ویژه خانوادههای جوان (کمتر از ۵ سال ازدواج کرده) و خانوارهای موجود در دهکهای اقتصادی ۱ تا ۴ است و در حال حاضر سهمیه ۲۰۰۰ واحدی برای شهرهای بالای ۲۰۰ هزار نفر در نظر گرفته شده و فرآیند تأمین زمین نیز در مراحل نهایی است.
وی تصریح کرد: در این طرح، سازندگان موظف هستند واحدهای ساخته شده را با نرخهای مصوب وزارت راه و شهرسازی در اختیار مستأجران قرار دهند.
مدیرکل راه و شهرسازی استان همچنین بر ضرورت افزایش اعتبار وامها جهت رفع توقف برخی پروژهها تأکید کرد و با اشاره به نیاز مبرم به افزایش اعتبار وامها از مبالغ فعلی (۵۵۰ میلیون تومان) به سطوح بالاتر (بین ۶۵۰ تا ۸۵۰ میلیون تومان)، خاطرنشان کرد: افزایش اعتبار وامها، بهویژه برای پروژههایی که پیشرفت فیزیکی بالای ۶۵ درصد دارند، باعث تزریق نقدینگی به سازنده و تسریع در اتمام پروژهها خواهد شد و با این رویکرد، آورده نقدی متقاضی کاهش یافته و دسترسی به مسکن حمایتی تسهیل میگردد.
وی در پایان، از شرکتهای ساختمانی، تعاونیها و توسعهگران حوزه مسکن درخواست کرد تا با تمرکز بر ظرفیتهای بانک مسکن، منابع مالی خود را به سمت این بانک تخصصی هدایت کنند .